2026半年报,江波龙交出一份震撼市场的成绩单:上半年营收240.88亿元,同比大增136.26%;归母净利润105.77亿元,同比暴涨715倍100倍杠杆,毛利率冲高至59.08%。绝大多数财经内容只盯着存储涨价、AI需求这两个表层因素,却忽略中东地缘博弈、全球科技管制、海外原厂产能策略、航运能源成本四大国际变量,正在深刻改写本轮存储超级周期。江波龙的百亿利润,不只是行业周期红利,更是全球地缘格局下的供应链博弈。看懂这四重外部变量,才能看清这家国产存储龙头真实的机遇与风险。
市场长期存在一个巨大认知误区:存储芯片行情只看AI服务器需求,和国际政治无关。但当前全球产业链早已证明,半导体早已不是单纯市场化商品,而是大国博弈的战略物资。江波龙作为模组厂商,并不生产晶圆颗粒,上游NAND、DRAM核心晶圆高度依赖三星、美光、SK海力士,海外原厂的任何政策、产能调整,叠加地缘冲突,都会直接传导至国内模组企业,这是很多文章刻意回避的底层逻辑。
变量一:中东局势升温,能源与特种材料推高存储全链条成本
近期美伊谈判陷入僵局,霍尔木兹海峡航运风险再起,布伦特原油再度走强。很多人以为油价只影响化工、物流,实际上存储芯片制造属于高耗能产业,同时半导体生产离不开中东供给的氦气等关键特种材料。卡塔尔氦气产量占全球三分之一,氦气是晶圆制造冷却环节不可替代的材料,库存储备极低,一旦海峡航运持续紧张,会直接冲击韩国存储大厂的原材料供给 。
一方面国际油价上行,三星、SK海力士等韩国存储厂用电、用气成本抬升,原厂会把成本压力转嫁到晶圆报价;另一方面,特种电子气体、原材料的运输保险费上涨,远洋船舶绕行好望角,拉长交货周期、增加物流成本。短期来看,当前冲突尚未造成晶圆大规模断供,存储产业链存在亚洲内循环特征,冲击有限。但如果局势持续升级,会推高全球存储生产边际成本,延缓海外原厂扩产进度,拉长存储涨价周期。
对于江波龙这类大批量采购晶圆的模组企业,采购成本、备货资金压力同步放大。一边是存货升值带来账面利润,另一边是未来原材料采购成本抬升,两股力量互相拉扯。
变量二:美国半导体出口管制加码,全球存储供应链被迫重构
全球科技博弈持续,美国持续施压存储产业链,限制国产存储技术发展,同时逼迫三星、SK海力士,约束对华先进产能投放。海外终端大厂尝试导入国产存储,就会遭遇政治阻力,这是非常明确的信号:全球终端企业寻找国产存储作为备选,都会受到外部政策干扰。
这给江波龙带来两面影响。机遇在于:海外客户为分散供应链风险,愿意增加国产存储模组采购,企业级、车规存储订单迎来拓展窗口;风险同样突出,一旦后续管制升级,海外原厂调整对华供货配额、限制高端规格颗粒出口,江波龙高端产品的原材料供给会受到直接冲击。
国产替代不是线性增长,而是在外部政策反复扰动下艰难推进。江波龙加大和长江存储、长鑫存储合作,提升国产颗粒采购比例,本质就是对冲地缘断供风险,降低对海外寡头的依赖。但国产晶圆产能、高端规格供给体量短期有限,无法完全替代海外原厂,供应链安全短板短期很难彻底补齐。
变量三:海外三大存储原厂产能博弈,决定周期拐点何时到来
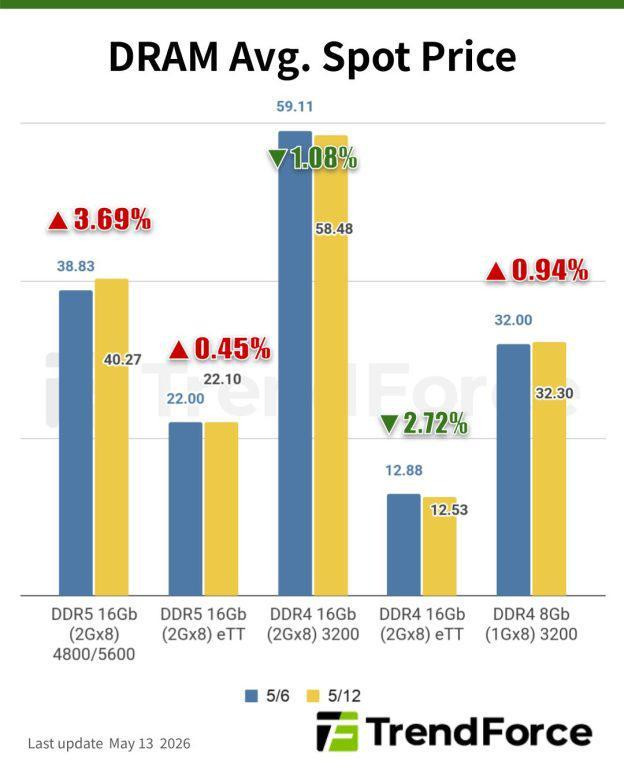
本轮存储上涨,核心基础是三星、SK海力士、美光主动控制资本开支,约束产能释放,叠加AI服务器海量存储需求,催生本轮超级周期。但海外原厂的产能策略,本身就会受地缘、能源、本土政策多重影响。
韩国本土劳资矛盾、美国对海外企业的建厂补贴与关税威胁,都会改变三大原厂的扩产节奏。如果中东能源危机持续,韩国存储大厂会放缓扩产;反过来,若地缘局势缓和、能源回落,原厂会加大资本开支,2027年后新增产能逐步释放,存储供需格局反转,价格快速下行。
江波龙257.77亿巨额存货,是周期红利,也是最大风险炸弹。如果海外原厂加速扩产,存储价格拐头下跌,巨额存货会产生大额跌价计提,直接吞噬账面利润。地缘局势,会间接改变原厂扩产节奏,进而推迟或提前存储周期拐点。这是绝大多数分析文章缺失的关键逻辑。
变量四:全球资本流动与汇率波动,约束企业资金与海外业务
中东冲突推升油价,加剧全球通胀预期,市场推迟美联储降息预期,美元走强。美元走强会带来两个连锁反应:第一,海外采购晶圆以美元结算,人民币相对贬值时,江波龙进口原材料实际采购成本上升;第二,全球资金回流美国,海外客户资本开支收缩,AI服务器、海外消费电子订单存在下行风险。
江波龙完成A+H上市,需要海外融资补充现金流。美元高利率环境下,海外资本市场融资成本抬升,定增、港股IPO的难度增加。公司经营现金流持续为负,有息负债规模高企,融资能否顺利落地,很大程度受到全球宏观与地缘局势的间接约束。
综合研判:多重国际变量交织,机遇与风险同步放大
综合来看,江波龙的百亿利润,是AI结构性需求+存储周期上行共同造就,但中东地缘、科技管制、海外原厂产能、美元汇率四大国际变量,持续扰动整个行业节奏。
利好层面:地缘冲突加剧全球供应链焦虑,海外终端企业加速供应链多元化,国产存储模组迎来订单窗口期;能源、材料不确定性,会延缓海外原厂大规模扩产,短期支撑存储价格。
风险层面:一旦冲突阶段性缓和,油价回落,海外原厂重启扩产,叠加美元降息预期落地,存储价格会快速见顶回落。届时江波龙的库存收益消失,存货减值风险集中暴露。同时科技管制随时加码,高端颗粒供给存在不确定性。
很多投资者简单把江波龙当成单纯AI存储成长股,忽略地缘政治带来的非线性冲击。地缘事件最大特点就是突发性,行情暴涨暴跌,短期情绪扰动股价,中长期改变产业供需节奏。
对普通投资者而言,必须分清两件事:一是库存带来的短期账面盈利,高度依赖存储价格,而存储价格又被国际地缘、海外原厂产能左右;二是长期成长,取决于自研主控、车规、企业级存储等高附加值产品落地,国产供应链的持续突破。
江波龙的转型故事,只有放在全球地缘博弈的大框架下看,才更加完整。它不只是一家存储模组企业,更是国产半导体供应链突围的代表。周期红利是窗口期,但外部国际局势随时会改变行业节奏。未来1-2年,中东局势、美国半导体政策、海外原厂扩产计划,将和存货减值、产品落地进度一起,共同决定江波龙能否穿越本轮存储超级周期。
风险提示:本文仅产业逻辑分析100倍杠杆,不构成任何投资建议。地缘冲突、海外政策、大宗商品价格均存在极强不确定性,会对存储行业及相关企业业绩带来重大影响。
文章为作者独立观点,不代表联华证券炒股_正规配资炒股_在线股票配资门户观点
- 上一篇:股票杠杆要求 一边融资上市, 一边遭遇FTC调查, 2万亿AI巨兽, 泡沫还是真价值?
- 下一篇:没有了
相关文章